


Un terremoto dura pochi secondi, ma i suoi effetti su un edificio possono emergere nei mesi successivi. Sapere come funziona un’assicurazione per il rischio sismico non significa solo conoscere premi e massimali: significa capire cosa succede dal momento in cui la terra smette di tremare fino al giorno in cui si riceve un indennizzo.
Dopo la scossa: cosa succede davvero con la polizza sisma
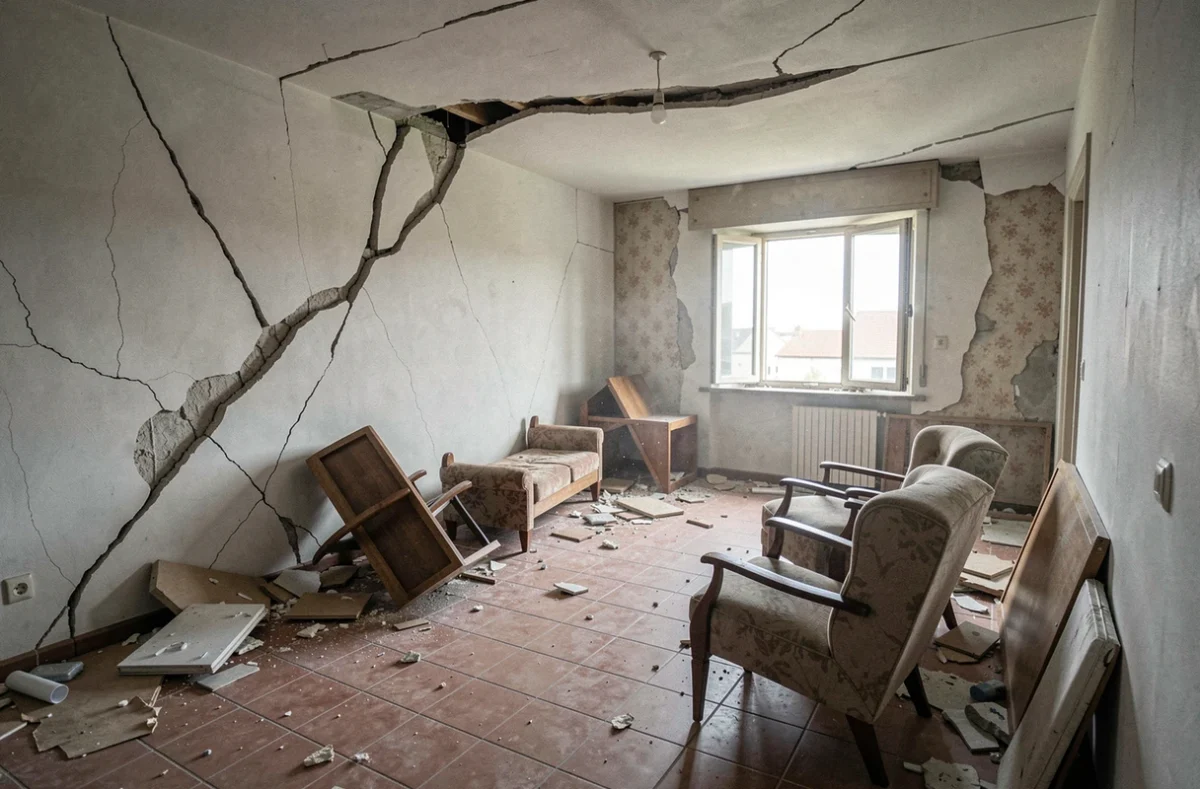
Immaginate di rientrare in casa dopo un evento sismico. Le pareti mostrano crepe, il solaio sembra inclinato. Avete una polizza contro il terremoto: e adesso?
Leggi anche: Assicurazione auto 2026: come scegliere la migliore polizza
Il primo passaggio è la denuncia del sinistro alla compagnia assicurativa, da effettuare entro i termini previsti dal contratto (di solito pochi giorni dall’evento). Serve documentare tutto: fotografie dei danni, relazione sullo stato dell’immobile, eventuali ordinanze comunali di inagibilità.
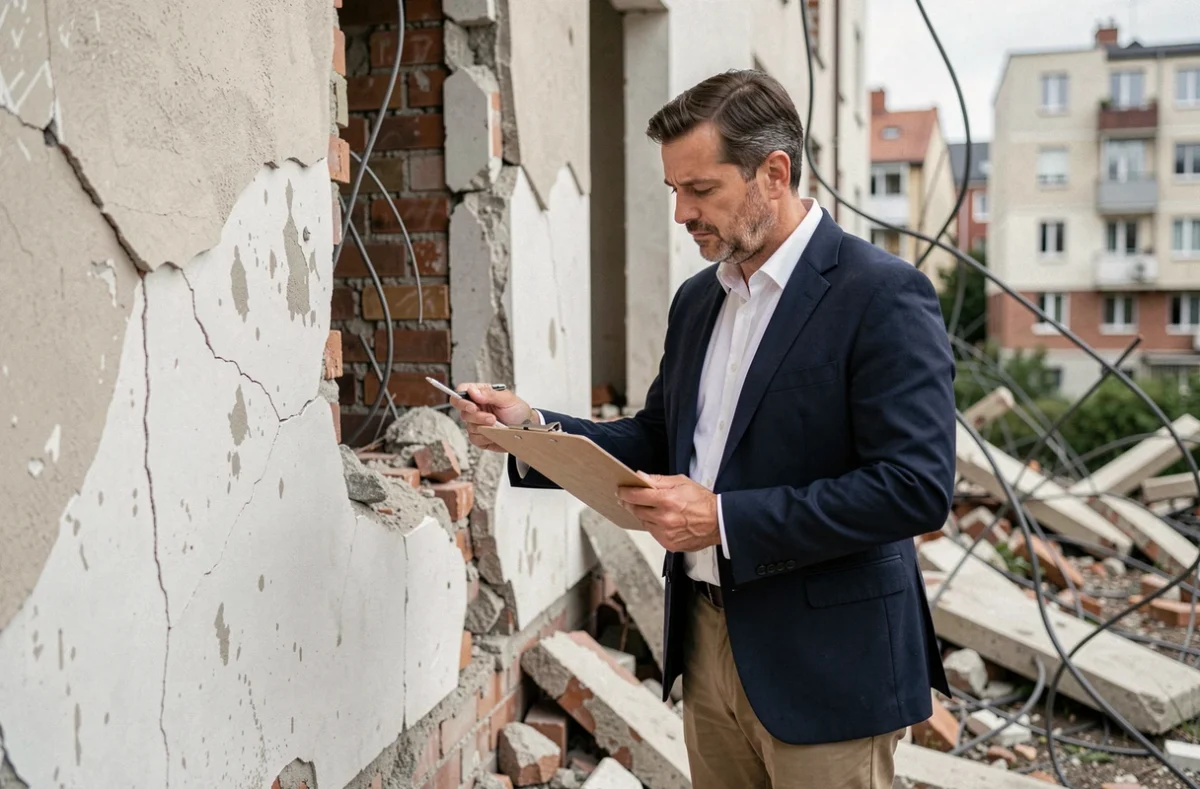
A quel punto la compagnia invia un perito per valutare i danni sul posto. Questo passaggio è tutt’altro che una formalità. La qualità della perizia determina l’importo dell’indennizzo, e spesso anche i tempi della ricostruzione. Il perito distingue tra danni strutturali (muri portanti, fondazioni, solai) e danni estetici o ai contenuti, applicando le condizioni specifiche della polizza.
Consigliato: Assicurazione sanitaria: le coperture più complete in Italia
Se il danno supera la franchigia prevista dal contratto, si avvia la liquidazione. In caso contrario, l’assicurato non riceve nulla, pur avendo subito un danno reale. Per questo leggere la clausola sulla franchigia prima di firmare è un passaggio che molti trascurano.
Copertura assicurativa terremoto: cosa include e cosa resta fuori
Una polizza contro il rischio sismico non copre qualsiasi danno legato a un terremoto. La distinzione è precisa e vale la pena conoscerla prima di sottoscrivere.
Le garanzie tipiche includono:
- Danni diretti alla struttura dell’edificio, come crolli parziali, lesioni ai muri portanti e cedimenti delle fondazioni
- Danni ai contenuti dell’abitazione (mobili, elettrodomestici, oggetti di valore), se espressamente previsti dalla polizza
- Spese per la messa in sicurezza e per l’alloggio alternativo durante il periodo di inagibilità
Restano esclusi, nella maggior parte dei contratti, i danni causati da negligenza nella manutenzione dell’immobile, quelli derivanti da costruzioni abusive e i danni indiretti come la perdita di reddito da locazione. Anche il maremoto, se non espressamente menzionato, può restare fuori dalla copertura.
Un aspetto che genera confusione riguarda la franchigia. Nelle polizze sismiche la franchigia è quasi sempre espressa in percentuale sul valore assicurato, non come importo fisso. Significa che su un immobile assicurato per una cifra elevata, la quota a carico dell’assicurato può essere consistente.
Perizia e indennizzo: il nodo che decide la ricostruzione
La fase post-sisma è quella che gli articoli sulle polizze casa raramente approfondiscono, eppure è lì che si gioca la partita reale.
La stima dei danni dopo un terremoto non è un’operazione semplice. Le lesioni strutturali possono essere invisibili a occhio nudo. Un muro portante apparentemente integro può aver perso capacità portante. Per questo la perizia assicurativa seria richiede competenze ingegneristiche, non solo estimative.
Non conta solo avere una polizza, ma come vengono documentati e valorizzati i danni. È un principio che il sistema italiano sta iniziando a riconoscere a livello istituzionale. Consap ha annunciato l’istituzione del “Ruolo degli esperti assicurativi catastrofali”, con operatività prevista da gennaio 2027. L’obiettivo dichiarato è collegare l’evento calamitoso, la quantificazione del danno, la liquidazione assicurativa e l’avvio della ricostruzione in un processo più coordinato.
Questo significa che nei prossimi anni la figura del perito catastrofale diventerà più regolamentata. Per chi ha una polizza sismica, la conseguenza pratica è che le perizie saranno più standardizzate e potenzialmente più rapide.
Obbligo assicurativo rischio sismico: a che punto siamo in Italia
L’Italia è tra i Paesi europei con il rischio sismico più alto, ma la diffusione delle polizze contro il terremoto tra i privati resta bassa. La domanda ricorrente è se esista un obbligo di legge.
Per le imprese, la direzione normativa è chiara: si va verso una forma di semi-obbligatorietà per la copertura dei rischi catastrofali. Per le abitazioni private, invece, non esiste ancora un obbligo vigente per i proprietari di casa, anche se l’orientamento istituzionale sembra muoversi in quella direzione.
L’assenza di obbligo non rende la polizza meno utile. Lo Stato, attraverso i fondi per la ricostruzione, interviene dopo i grandi sismi, ma i tempi sono lunghi e gli importi non sempre coprono l’intero danno subito. Chi ha una polizza attiva riceve l’indennizzo dalla compagnia in tempi decisamente più brevi rispetto ai fondi pubblici.
Sul piano fiscale, sottoscrivere una polizza contro le calamità naturali può dare diritto a una detrazione. Verificare le condizioni aggiornate presso l’Agenzia delle Entrate è il modo più affidabile per conoscere l’entità del beneficio.
Cosa valutare prima di scegliere una polizza sismica
Non tutte le polizze terremoto sono equivalenti. Prima di sottoscrivere, conviene verificare alcuni elementi:
- La percentuale di franchigia applicata e su quale base viene calcolata (valore a nuovo o valore commerciale dell’immobile)
- I massimali previsti per struttura e contenuti, e se le spese di alloggio alternativo sono incluse
- Le esclusioni specifiche: maremoto, smottamenti conseguenti al sisma, danni a pertinenze esterne come box e cantine
- I termini di carenza, cioè il periodo dopo la sottoscrizione durante il quale la garanzia non è ancora attiva
Il periodo di carenza può arrivare a diversi mesi: firmare una polizza a sisma già avvenuto non serve a nulla per quell’evento.
Il sistema assicurativo italiano per il rischio sismico sta cambiando. L’arrivo di figure professionali regolamentate per le perizie catastrofali e il possibile coinvolgimento futuro delle abitazioni private nel quadro normativo indicano una direzione precisa. Scegliere oggi una polizza adeguata significa anticipare un sistema che diventerà più strutturato, non aspettare che lo diventi.


